Asansör Sigortası Zorunlu mu? Kapsam Rehberi
Asansör sigortası her bina için açık bir genel zorunluluk mu, yoksa risk yönetimi aracı mı? Poliçe kapsamı, teminat dışı haller, bakım kayıtları ve yönetici sorumluluğunu pratik şekilde inceleyin.
İÇERİK (MARKDOWN)
Asansör bulunan her apartman, site, iş merkezi ve kamu binasında ortak soru şudur: Asansör sigortası zorunlu mu? Bu soru yalnızca poliçe yaptırıp yaptırmama kararı değildir; bina yöneticisinin sorumluluğu, bakım firmasının kayıt disiplini, periyodik kontrol sonuçları ve olası bir kaza sonrasında ortaya çıkabilecek tazminat riskleriyle doğrudan ilgilidir. Bu rehberde 2026 Türkiye uygulaması açısından asansör sigortasının neyi kapsadığını, hangi durumlarda işe yaradığını, hangi hallerde ödeme yapmayabileceğini ve bina yönetimi ile bakım firmasının hangi belgeleri düzenli tutması gerektiğini pratik şekilde ele alacağız.
Asansör Sigortası Zorunlu mu?
2026 Türkiye uygulamasında asansörler için en temel zorunluluklar; düzenli bakım, yıllık periyodik kontrol, güvenli kullanım ve tespit edilen uygunsuzlukların giderilmesi etrafında şekillenir. Asansör İşletme ve Bakım Yönetmeliği kapsamında bina sorumlusu, asansörün güvenli şekilde çalışmasını sağlamak üzere bakım sözleşmesi imzalamaktan, bakımını yaptırmaktan ve bakım ücretinin ödenmesinden sorumludur. Ayrıca uygulamada periyodik kontrol yükümlülüğü de bina sorumlusu açısından kritik bir başlıktır. ([Eskişehir Osmangazi Hastanesi][1])
Asansör sigortası ise bakım veya periyodik kontrolün yerine geçen bir işlem değildir. Yani “sigorta yaptırdık, bakım aksasa da olur” düşüncesi son derece yanlıştır. Sigorta, bakım ve kontrol yükümlülükleri yerine getirildiği halde oluşabilecek bazı kazalarda finansal koruma sağlayan bir risk yönetimi aracıdır.
Burada dikkat edilmesi gereken ayrım şudur:
- Aylık bakım: Asansörün güvenli işletilmesi için teknik zorunluluktur.
- Yıllık periyodik kontrol: A tipi muayene kuruluşları tarafından yapılan uygunluk kontrolüdür.
- Asansör mali sorumluluk sigortası: Kaza sonrası üçüncü kişilerin ileri sürebileceği bazı tazminat taleplerine karşı poliçe limitleri içinde koruma sağlar.
- Makine kırılması veya bina sigortası: Asansör ekipmanı, motor, pano veya bina hasarları için farklı kapsamlar içerebilir.
SEDDK’nın genel şartlar listesinde “Asansör Kazalarında Üçüncü Kişilere Karşı Sorumluluk Sigortası Genel Şartları” ayrı bir sorumluluk sigortası türü olarak yer alır. Ancak bu durum, her bina için trafik sigortası gibi otomatik ve açık bir genel zorunluluk olduğu anlamına gelmez; poliçe yaptırma kararı çoğu durumda bina yönetiminin risk yaklaşımı, site büyüklüğü, kullanım yoğunluğu ve sigorta danışmanının yönlendirmesiyle değerlendirilir. ([SEDDK][2])
Pratik yorum: Asansör sigortası, bakımın alternatifi değil; bakım ve denetim kayıtları sağlam olan binalar için ek finansal güvence aracıdır.
Asansör Mali Sorumluluk Sigortası Neleri Kapsar?
Asansör mali sorumluluk sigortasının temel mantığı, poliçede belirtilen asansör veya asansörlerle ilgili meydana gelebilecek kazalar sonucunda üçüncü kişilerin ileri sürebileceği tazminat taleplerini, poliçede yazılı limitlere kadar güvence altına almaktır. Genel şartlarda bu sigortanın; sözleşme ile daimi bakıma tabi olan, marka, tip, kullanım tarzı, taşıma kapasitesi ve bulunduğu adresi poliçede belirtilen asansörler için geçerli olduğu ifade edilir.
Bu kapsamda örnek olaylar şunlar olabilir:
- Asansör kazası sonucu bir kullanıcının yaralanması
- Kabin seviye farkı nedeniyle düşme ve bedeni zarar oluşması
- Kapı sıkışması sonucu üçüncü kişinin zarar görmesi
- Asansör arızası kaynaklı maddi zarar iddiası
- Poliçe şartlarına uygunsa dava masrafları ve avukatlık ücretleri
Ancak her olay otomatik olarak ödeme kapsamına girmez. Sigorta şirketi; bakım geçmişini, periyodik kontrol durumunu, poliçedeki asansör bilgilerinin doğruluğunu, olayın oluş şeklini ve teminat dışı halleri inceler.
Üçüncü kişi kimdir?
Sigorta dilinde üçüncü kişi, genellikle sigortalı dışındaki zarar gören kişiyi ifade eder. Apartman sakini, ziyaretçi, kiracı, müşteri veya iş merkezindeki kullanıcı bu kapsama girebilir. Ancak poliçenin özel şartları ve genel şartları her zaman ayrıca incelenmelidir.
Poliçede asansör bilgileri neden önemlidir?
Poliçede yer alan bilgiler hatalıysa tazminat sürecinde sorun yaşanabilir. Özellikle şu bilgiler kontrol edilmelidir:
- Bina adresi
- Asansör adedi
- Asansörlerin taşıma kapasitesi
- Marka, tip ve kullanım amacı
- Bakım sözleşmesinin durumu
- Poliçe başlangıç ve bitiş tarihi
- Teminat limiti ve varsa ek teminatlar
Bir sitede 4 asansör varken poliçede yalnızca 2 asansör görünüyorsa, bu ciddi bir eksikliktir. Aynı şekilde konut asansörü ile yoğun kullanılan iş merkezi asansörünün risk profili aynı değildir.
Teminat Dışında Kalabilecek Durumlar
Asansör sigortasında en çok gözden kaçan nokta, poliçenin her şeyi karşılamadığıdır. Genel şartlarda kasten yapılan veya bilerek sebebiyet verilen olaylar, kanuni sorumluluk ölçüsünü aşan özel anlaşmalara dayalı talepler, münhasıran taşıma kapasitesinin aşılması sebebiyle oluşan zararlar ve bazı harici olaylar teminat dışında sayılmaktadır.
Aşağıdaki tablo, bina yöneticisi ve bakım firması açısından dikkat edilmesi gereken temel ayrımı gösterir:
| Durum | Sigorta Açısından Risk | Yönetici/Bakım Firması İçin Pratik Önlem |
|---|---|---|
| Aylık bakım kayıtlarının eksik olması | Yüksek | Her bakım formu tarih, imza, işlem ve fotoğrafla kayıt altına alınmalı |
| Periyodik kontrolün gecikmesi | Yüksek | Yıllık kontrol tarihi takvimde takip edilmeli |
| Kırmızı etiketli asansörün kullandırılması | Çok yüksek | Asansör güvenli hale gelene kadar kullanım durdurulmalı |
| Taşıma kapasitesinin aşılması | Yüksek | Kapasite etiketi görünür olmalı, uyarılar yenilenmeli |
| Poliçede asansör adedinin eksik yazılması | Yüksek | Poliçe düzenlenirken her asansör tek tek kontrol edilmeli |
| Bakım firmasının yazılı uyarısının dikkate alınmaması | Çok yüksek | Uygunsuzluklar yönetim karar defterine ve yazılı sürece bağlanmalı |
| Düzenli bakım ve yeşil/mavi etiket geçmişi | Düşük | Tüm belgeler dijital arşivde saklanmalı |
Bu tablo şunu açıkça gösterir: Sigorta yaptırmak önemlidir; fakat belgesiz bakım, gecikmiş kontrol ve riskli asansörü kullanıma açık tutmak poliçeyi zayıflatır. Özellikle bir kaza olduğunda “bakım yapıldı mı?” sorusundan sonra “bunu belgeleyebiliyor musunuz?” sorusu gelir.
Bu nedenle bakım formlarını, arıza kayıtlarını, parça değişimlerini, periyodik kontrol raporlarını ve yönetici onaylarını kâğıt klasörde kaybetmeden saklamak gerekir. Bu kayıtları Asansorex gibi bir bakım takip yazılımıyla dijital tutmak, bina yönetimine ve bakım firmasına denetim veya kaza sonrası süreçte geçmiş işlemleri saniyeler içinde sunma avantajı sağlar.
Bina Yöneticisi Açısından Sorumluluk
Bina yöneticisi veya bina sorumlusu, asansörün günlük teknik bakımını bizzat yapan kişi değildir. Ancak güvenli işletim sürecinin organize edilmesinden sorumludur. Yani yetkili servisle bakım sözleşmesi yapılması, bakım ücretlerinin ödenmesi, periyodik kontrolün takip edilmesi ve uygunsuzlukların giderilmesi bina yönetiminin sorumluluk alanına girer.
Bir apartman yöneticisi için asansör sigortası kararında şu sorular sorulmalıdır:
- Binada kaç asansör var?
- Asansörler konut, ofis, AVM, otel veya kamu kullanımı için mi?
- Günlük kullanım yoğunluğu yüksek mi?
- Son periyodik kontrol etiketi ne renk?
- Sarı veya kırmızı etiket geçmişi var mı?
- Bakım firması uygunsuzlukları yazılı bildiriyor mu?
- Yönetim bu uygunsuzlukları karar defterine geçiriyor mu?
- Poliçe limitleri olası bir bedeni zarar tazminatı için yeterli mi?
Özellikle site ve iş merkezi gibi yoğun yapılarda, asansör mali sorumluluk sigortası yalnızca “ek masraf” gibi görülmemelidir. Bir kaza sonrası bedeni zarar, tedavi gideri, iş göremezlik, manevi tazminat ve dava masrafları gündeme gelebilir. Poliçe bu noktada bina yönetiminin finansal riskini azaltabilir.
Ancak yönetici, sigortaya güvenerek teknik riskleri ertelememelidir. Örneğin A tipi muayene kuruluşu asansöre kırmızı etiket verdiyse, asansörün güvenli hale getirilmesi gerekir. Böyle bir asansörün kullanılmaya devam ettirilmesi hem can güvenliği hem de sorumluluk açısından ciddi risk doğurur.
Bakım Firması Açısından Sigorta ve Kayıt Disiplini
Asansör bakım firmaları için sigorta konusu iki yönlüdür. Birincisi, bina yönetiminin yaptırdığı asansör mali sorumluluk sigortasıdır. İkincisi ise bakım firmasının kendi mesleki sorumluluğu, işveren sorumluluğu, çalışan güvenliği ve hizmet kalitesiyle ilgili risk yönetimidir.
Bakım firması, her bakım ziyaretinde yalnızca “geldim, baktım, çıktım” mantığıyla ilerlememelidir. Sahada yapılan işlemler açık, ölçülebilir ve sonradan incelenebilir olmalıdır.
Bakım firmasının düzenli tutması gereken temel kayıtlar:
- Aylık bakım formu
- Arıza müdahale formu
- Parça değişim kaydı
- Fotoğraflı uygunsuzluk bildirimi
- Bina yöneticisine yapılan yazılı uyarılar
- Kurtarma müdahale kayıtları
- Periyodik kontrol eksiklerinin giderim raporu
- Teknisyen adı, tarih ve saat bilgisi
Bu kayıtlar hem hizmet kalitesini artırır hem de olası bir uyuşmazlıkta firmanın kendini doğru ifade etmesini sağlar. Özellikle bina yönetimine yazılı bildirilen fakat giderilmeyen risklerde, bakım firmasının bu bildirimi belgeleyebilmesi çok önemlidir.
Asansorex gibi yazılımlar burada bakım firmasına pratik bir düzen kazandırır. Teknisyen sahadan bakım formunu kapatır, fotoğraf ekler, yöneticiye dijital kayıt gönderilir ve geçmiş kayıtlar bina bazında arşivlenir. Böylece sigorta, denetim veya müşteri itirazı süreçlerinde “hangi tarihte ne yapıldı?” sorusuna net cevap verilebilir.
Poliçe Seçerken Nelere Dikkat Edilmeli?
Asansör sigortası yaptırırken yalnızca prim tutarına bakmak doğru değildir. Ucuz poliçe, düşük limit veya dar kapsam nedeniyle kaza anında yetersiz kalabilir. Bina yönetiminin, sigorta acentesinden veya brokerinden açık şekilde bilgi istemesi gerekir.
Kontrol edilmesi gereken başlıklar
- Poliçede tüm asansörler yer alıyor mu?
- Asansörlerin kapasite ve kullanım bilgileri doğru mu?
- Teminat limiti bina riskine uygun mu?
- Bedeni zarar ve maddi zarar ayrımı nasıl yapılmış?
- Dava masrafları poliçeye dahil mi?
- Çalışanlar, ziyaretçiler ve bina sakinleri açısından kapsam nasıl yorumlanıyor?
- Teminat dışı haller açıkça anlatıldı mı?
- Bakım sözleşmesi veya periyodik kontrol şartı aranıyor mu?
- Muafiyet, alt limit veya özel şart var mı?
- Poliçe yenileme tarihi yönetim takvimine işlendi mi?
Özellikle apartman ve sitelerde poliçe yenileme tarihi unutulabilir. Bu nedenle bina yöneticisinin yıllık olağan toplantı gündemine “asansör bakım sözleşmesi, periyodik kontrol ve sigorta poliçesi kontrolü” maddesini eklemesi faydalıdır.
Sigorta, Etiket ve Periyodik Kontrol Birlikte Düşünülmeli
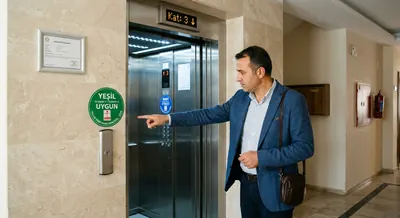
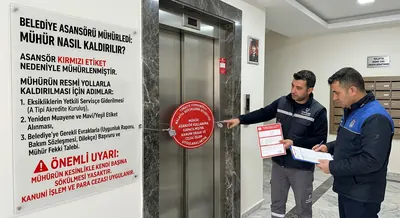
Asansörlerde yeşil, mavi, sarı ve kırmızı etiket uygulaması, asansörün periyodik kontrol sonucundaki durumunu kullanıcıya gösteren önemli bir göstergedir. Genel uygulamada yeşil etiket uygun, mavi hafif kusurlu, sarı kusurlu, kırmızı ise güvensiz asansörü ifade eder. Bu etiketler sigorta açısından doğrudan poliçe yerine geçmez; fakat risk değerlendirmesinde önemli bir sinyal oluşturur.
Örneğin yeşil etiketli, düzenli bakımı yapılan, kayıtları tam olan bir asansör ile kırmızı etiketli olduğu halde kullanılmaya devam eden bir asansör aynı risk seviyesinde değildir. Sigorta şirketi de olası olayda teknik raporları, bakım geçmişini, etiket durumunu ve bina yönetiminin davranışını inceleyebilir.
Bu nedenle en doğru yaklaşım üçlü koruma sistemidir:
- Düzenli bakım: Yetkili servis tarafından aylık bakım.
- Periyodik kontrol: A tipi muayene kuruluşu tarafından yıllık kontrol.
- Mali güvence: Uygun limitli asansör sorumluluk sigortası.
Bu üçlü yapı, hem can güvenliği hem de finansal risk yönetimi açısından binayı daha güçlü hale getirir.
Sıkça Sorulan Sorular
Asansör sigortası yaptırmak zorunlu mu?
Her bina için trafik sigortası gibi açık ve genel bir zorunluluk olarak değerlendirilmemelidir. Ancak asansör kazalarına karşı üçüncü kişilere yönelik sorumluluk sigortası uygulamada bulunan bir poliçe türüdür. Özellikle yoğun kullanılan apartman, site, iş merkezi, otel ve kamuya açık yapılarda yaptırılması güçlü bir risk yönetimi adımıdır.
Asansör sigortası bakım zorunluluğunun yerine geçer mi?
Hayır. Sigorta bakımın yerine geçmez. Aylık bakım, periyodik kontrol ve uygunsuzlukların giderilmesi ayrı yükümlülüklerdir. Sigorta yalnızca poliçe şartları dahilinde bazı tazminat risklerine karşı finansal koruma sağlayabilir.
Poliçe hangi zararları karşılar?
Genel olarak poliçede belirtilen asansörlerle ilgili kazalar sonucunda üçüncü kişilerin ileri sürebileceği tazminat taleplerini, poliçe limitleri içinde karşılamayı amaçlar. Bedeni zarar, maddi zarar ve bazı dava masrafları poliçe kapsamına göre değerlendirilebilir.
Hangi durumlarda sigorta ödeme yapmayabilir?
Kasıtlı olaylar, poliçede yanlış veya eksik beyan, taşıma kapasitesinin aşılması, bazı harici olaylar, bakım eksikliği, teminat dışı haller veya özel şartlara aykırılık ödeme sürecini etkileyebilir. Bu nedenle poliçe genel ve özel şartları mutlaka okunmalıdır.
Kırmızı etiketli asansör sigortalıysa kullanılabilir mi?
Hayır. Kırmızı etiket, asansörün güvenli olmadığı anlamına gelir. Sigorta poliçesi bulunması, güvensiz asansörü kullanıma açık tutmayı doğru veya risksiz hale getirmez. Öncelik asansörün güvenli hale getirilmesi olmalıdır.
Bina yöneticisi poliçe yaptırırken nelere dikkat etmeli?
Tüm asansörlerin poliçede yer aldığını, adres ve kapasite bilgilerinin doğru olduğunu, teminat limitlerinin yeterli olduğunu, bakım sözleşmesi ve periyodik kontrol belgelerinin düzenli tutulduğunu kontrol etmelidir. Ayrıca yenileme tarihi unutulmamalıdır.
Özet
Asansör sigortası, bina yönetimleri için önemli bir finansal güvence aracıdır; fakat bakımın, periyodik kontrolün ve güvenli işletmenin yerine geçmez. 2026 Türkiye uygulamasında yöneticinin önceliği, yetkili bakım firmasıyla düzenli çalışmak, yıllık periyodik kontrolü aksatmamak, etiket durumunu takip etmek ve tüm kayıtları düzenli saklamaktır. Asansör mali sorumluluk sigortası ise bu düzenli yapının üzerine eklenen bir koruma katmanı olarak düşünülmelidir.
En sağlıklı yaklaşım; bakım sözleşmesi, periyodik kontrol raporu, arıza kayıtları, uygunsuzluk bildirimleri ve sigorta poliçesini aynı dosyada yönetmektir. Bu dosya kâğıt klasörde kaybolmamalı; mümkünse dijital olarak bina ve asansör bazında arşivlenmelidir. Böylece hem bina yöneticisi hem bakım firması, olası bir denetimde veya kaza sonrası süreçte ne yaptığını açıkça gösterebilir.