Üçüncü Şahıs Mali Mesuliyet Sigortası ve Asansör
Asansörlerde üçüncü şahıs mali mesuliyet sigortası, olası kazalarda bina yönetimi ve bakım firmaları için kritik bir güvence sağlar. Kapsam, sorumluluk ve kayıt düzenini öğrenin.
İÇERİK (MARKDOWN)
Asansörler günlük hayatta çoğu zaman fark edilmeden kullanılan, ancak teknik ve hukuki sorumluluğu yüksek sistemlerdir. Bir apartmanda, iş merkezinde, hastanede veya AVM’de asansörle ilgili yaşanabilecek bir kaza sadece teknik bir arıza olarak kalmaz; yaralanma, maddi hasar, tazminat talebi ve hukuki süreç gibi sonuçlar doğurabilir. Bu noktada üçüncü şahıs mali mesuliyet sigortası ve asansöre özel sorumluluk sigortaları, bina yöneticileri ve bakım firmaları için ciddi bir güvence mekanizmasıdır.
Bu yazıda asansörde üçüncü şahıs mali mesuliyet sigortasının ne anlama geldiğini, hangi riskleri kapsayabileceğini, bina sorumlusu ve bakım firmasının görevlerini, poliçe seçerken nelere dikkat edilmesi gerektiğini pratik bir bakışla ele alacağız.
Üçüncü Şahıs Mali Mesuliyet Sigortası Nedir?
Üçüncü şahıs mali mesuliyet sigortası, sigortalının faaliyetinden, mülkünden veya sorumluluğundaki bir unsurdan dolayı üçüncü kişilerin uğrayabileceği zararlar için devreye giren bir sorumluluk sigortası türüdür. Asansör özelinde düşünüldüğünde bu sigorta, asansörün kullanımı sırasında meydana gelebilecek kazalar nedeniyle bina sakinleri, ziyaretçiler, çalışanlar veya diğer kullanıcılar tarafından talep edilebilecek tazminatlara karşı mali güvence sağlar.
Burada “üçüncü şahıs” ifadesi önemlidir. Apartmanda yaşayan bir kişi, binaya gelen misafir, kargo görevlisi, iş merkezindeki müşteri veya AVM ziyaretçisi üçüncü kişi konumunda olabilir. Yani sigorta yalnızca bina yönetimini değil, asansörü kullanan geniş bir kullanıcı kitlesini ilgilendirir.
Asansör kazalarında üçüncü kişilere karşı sorumluluk sigortasının genel kapsamı; poliçede gösterilen asansör veya asansörlerle ilgili meydana gelen kazalar sonucunda üçüncü kişiler tarafından ileri sürülen tazminat taleplerini poliçe limitleri dahilinde güvence altına almaktır. Sigorta genel şartlarında da bu sigortanın, sözleşme ile daimi bakıma tabi olan ve poliçede marka, tip, kullanım şekli, taşıma kapasitesi ve adres bilgisi belirtilen asansörler için düzenlendiği ifade edilir. ([Anadolu Sigorta][1])
Sigorta, bakımın yerine geçmez. Doğru poliçe, düzenli bakım ve eksiksiz kayıt sistemiyle birlikte anlam kazanır.
Asansörlerde Bu Sigorta Neden Önemlidir?
Asansör kazaları nadir görülse bile etkisi yüksek olaylardır. Kapı kilidi arızası, kabin seviyeleme problemi, ani duruş, fotosel arızası, yanlış müdahale, bakım eksikliği veya kullanıcı hatası gibi durumlar ciddi sonuçlar doğurabilir. Böyle bir durumda ilk sorular genellikle şunlar olur:
- Asansörün düzenli bakımı yapılmış mı?
- Bakım sözleşmesi geçerli mi?
- Periyodik kontrol tarihi geçmiş mi?
- Kırmızı, sarı, mavi veya yeşil etiket durumu nedir?
- Arıza daha önce bildirilmiş mi?
- Müdahaleyi yetkili servis mi yapmış?
- Kaza anında asansör kullanım dışı bırakılmış mı?
Bu soruların her biri hem teknik hem hukuki açıdan önemlidir. Çünkü sigorta şirketi de olası bir hasar dosyasında sadece kazaya değil, öncesindeki bakım düzenine, kayıtların doğruluğuna ve sorumluluk zincirine bakar.
Asansör İşletme ve Bakım Yönetmeliği’ne göre bina sorumlusu; asansörün güvenli çalışmasını sağlamak için düzenli bakımını, onarımını ve yıllık kontrolünü yaptırmakla sorumlu olan malik, kat malikleri veya yetkilendirilmiş kişidir. Aynı yönetmelikte asansörün ayda en az bir defa düzenli bakımının yaptırılması gerektiği belirtilir. ([kontder.com.tr][2])
Bu nedenle sigorta yaptırmak önemli bir adımdır; fakat bakım yapılmadan, periyodik kontrol takip edilmeden ve arıza kayıtları tutulmadan tek başına yeterli güvence sağlamaz.
Bina Yöneticisi, Bakım Firması ve Sigorta Sorumluluğu
Asansörde sorumluluk tek bir tarafa yüklenmez. Olayın niteliğine göre bina yöneticisi, bakım firması, montaj firması, kullanıcı veya muayene kuruluşu farklı açılardan değerlendirilebilir. Ancak günlük işletme açısından iki taraf öne çıkar: bina sorumlusu ve bakım firması.
Bina yöneticisinin dikkat etmesi gerekenler
Bina yöneticisi veya bina sorumlusu, asansörün yasal ve güvenli şekilde işletilmesinden sorumludur. Bu sorumluluk sadece aidat toplamak veya bakım firmasına ödeme yapmakla sınırlı değildir. Uygulamada şu başlıklar özellikle önemlidir:
- Yetkili ve belgeli bakım firmasıyla sözleşme yapmak.
- Aylık bakımın düzenli yapıldığını kontrol etmek.
- Periyodik kontrol tarihini takip etmek.
- Etiket durumuna göre gerekli aksiyonları almak.
- Kırmızı etiketli veya güvensiz asansörü kullandırmamak.
- Arıza, kaza ve müdahale kayıtlarını saklamak.
- Poliçenin kapsamını, limitini ve yenileme tarihini takip etmek.
Bina yöneticisi açısından en büyük hata, sigortayı “her şeyi çözen belge” gibi görmektir. Oysa sigorta, ihmalin veya bilinçli riskin üzerini kapatan bir mekanizma değildir. Özellikle bilerek sebep olunan zararlar veya poliçe dışı haller, genel şartlarda teminat dışında kalabilir. ([tsb.org.tr][3])
Bakım firmasının dikkat etmesi gerekenler
Bakım firması açısından risk daha tekniktir. Yapılmayan bakım, eksik kontrol, kayıt dışı müdahale, yanlış parça kullanımı veya yetkisiz personel görevlendirme gibi durumlar, bir hasar halinde firmanın sorumluluğunu artırabilir.
Bakım firması her bakımda şu kayıtları düzenli tutmalıdır:
- Bakım tarihi ve saati
- Görevli teknisyen bilgisi
- Yapılan kontrol ve işlemler
- Değişen parça bilgisi
- Tespit edilen riskler
- Bina yetkilisine yapılan uyarılar
- Fotoğraf veya belge ekleri
- Arıza sonrası alınan aksiyonlar
Bu bakım kayıtlarını kâğıt yerine Asansorex gibi bir bakım takip yazılımıyla tutmak, hem bakım firmasına hem bina yöneticisine ciddi kolaylık sağlar. Denetim, hasar incelemesi veya müşteri itirazı durumunda geçmiş bakım kayıtlarına saniyeler içinde ulaşmak, sorumluluk yönetimini çok daha sağlıklı hale getirir.
Hangi Durumlar Teminat Kapsamına Girebilir?
Poliçe şartları sigorta şirketine, teminat limitine ve ek klozlara göre değişebilir. Bu nedenle her poliçe özel olarak incelenmelidir. Ancak genel uygulamada asansör mali sorumluluk sigortası veya üçüncü şahıs mali mesuliyet sigortası şu tür risklerle ilişkilendirilebilir:
| Olay / Risk Durumu | Sigorta Açısından Değerlendirme | Dikkat Edilmesi Gereken Kayıt |
|---|---|---|
| Asansör kapısında sıkışma | Üçüncü kişinin yaralanması varsa tazminat talebi doğabilir | Kapı kilidi, fotosel, bakım ve arıza kayıtları |
| Kabin seviye farkından düşme | Kullanıcı yaralanması veya maddi hasar oluşabilir | Seviyeleme kontrolü, önceki şikayet kayıtları |
| Ani duruş veya kabinde mahsur kalma | Fiziksel zarar veya psikolojik zarar iddiası olabilir | Kurtarma kaydı, acil müdahale süresi |
| Yetkisiz müdahale sonrası arıza | Teminat tartışmalı hale gelebilir | Müdahale eden kişi/firma bilgisi |
| Kırmızı etiketli asansörün kullanılması | Ağır ihmal değerlendirmesi yapılabilir | Etiket, kapatma ve bilgilendirme kayıtları |
| Bakım eksikliğine bağlı kaza | Bakım firması ve bina sorumlusu açısından risk artar | Aylık bakım föyleri ve sözleşme |
Bu tablo, her hasarın mutlaka ödeneceği anlamına gelmez. Sigorta şirketi hasar anındaki teknik durumu, poliçe kapsamını, bakım sözleşmesini, periyodik kontrol raporunu ve varsa ihmal durumunu birlikte değerlendirir.
Poliçe Alırken Nelere Dikkat Edilmeli?
Asansör için sigorta yaptırırken sadece en düşük prim tutarına bakmak doğru değildir. Ucuz poliçe, düşük limit veya dar kapsam nedeniyle hasar anında beklenen korumayı sağlamayabilir. Bina yöneticileri ve bakım firmaları poliçe incelerken şu noktaları mutlaka kontrol etmelidir:
- Poliçede asansörün açık adresi doğru yazılmış mı?
- Marka, tip, kapasite ve kullanım türü doğru belirtilmiş mi?
- Kaç adet asansör teminat altında?
- Teminat limiti bina trafiğine göre yeterli mi?
- Bedeni zarar, maddi zarar ve hukuki savunma giderleri nasıl düzenlenmiş?
- Muafiyet var mı?
- Bakım sözleşmesi şartı aranıyor mu?
- Yürüyen merdiven, yük asansörü veya otopark asansörü ayrıca dahil mi?
- Poliçe başlangıç ve bitiş tarihi düzenli takip ediliyor mu?
Özellikle yoğun kullanımlı binalarda teminat limiti daha dikkatli belirlenmelidir. Bir apartmandaki 6 kişilik konut asansörü ile bir hastanenin sedye asansörü veya AVM’deki yoğun trafik alan asansör aynı risk seviyesinde değildir.
Pratik teminat değerlendirme yaklaşımı
Genel uygulamada poliçe limiti belirlenirken şu faktörler dikkate alınabilir:
- Günlük kullanıcı yoğunluğu
- Binanın kullanım amacı
- Asansör sayısı
- Asansör yaşı
- Periyodik kontrol geçmişi
- Önceki arıza sıklığı
- Trafik yoğunluğu ve kullanıcı profili
- Bina yönetiminin risk toleransı
Bu noktada sigorta acentesi, bakım firması ve bina yönetiminin aynı teknik bilgiler üzerinden konuşması gerekir. Eksik veya yanlış beyan, hasar anında sorun çıkarabilir.
Periyodik Kontrol, Etiketler ve Sigorta İlişkisi
Türkiye’de asansörlerde periyodik kontrol sistemi, güvenli işletmenin en önemli parçalarından biridir. Asansör Periyodik Kontrol Yönetmeliği, asansörlerin periyodik kontrolüne ilişkin usul ve esasları, A tipi muayene kuruluşlarının yükümlülüklerini ve denetim süreçlerini düzenler. ([kontder.com.tr][4])
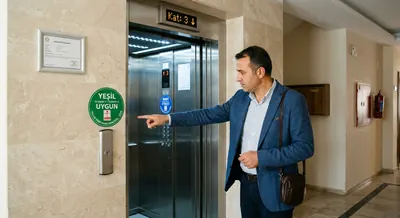
Periyodik kontrol sonucunda asansöre bilgi etiketi iliştirilir. Uygulamada renkler genel olarak şu şekilde değerlendirilir:
| Etiket Rengi | Anlamı | Bina Yönetimi İçin Aksiyon |
|---|---|---|
| Yeşil | Uygun | Bakım ve takip düzenli devam eder |
| Mavi | Hafif kusurlu | Belirtilen eksikler planlı şekilde giderilir |
| Sarı | Kusurlu | Riskler gecikmeden ele alınır, süreler takip edilir |
| Kırmızı | Güvensiz | Asansör kullanılmamalı, gerekli iyileştirme yapılmalıdır |
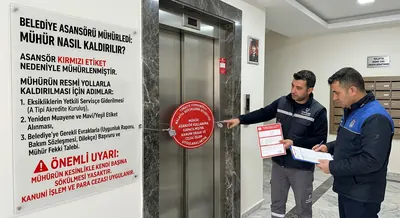
Periyodik kontrol yönetmeliği kapsamında kırmızı etiket güvensiz, sarı etiket kusurlu, mavi etiket hafif kusurlu, yeşil etiket ise uygun asansörü ifade eder. ([periyotmuayene.com.tr][5])
Sigorta açısından etiket durumu çok önemlidir. Örneğin kırmızı etiketli bir asansörün kullanılmaya devam etmesi, olası bir kazada bina yönetimi açısından ciddi sorumluluk doğurabilir. Aynı şekilde sarı veya mavi etiket sonrası eksiklerin zamanında giderilmemesi, “bilinen riskin ihmal edilmesi” şeklinde değerlendirilebilir.
Hasar veya Kaza Sonrası Ne Yapılmalı?
Asansörde bir kaza veya ciddi olay yaşandığında panikle hareket etmek yerine kayıtlı, güvenli ve sıralı bir süreç izlenmelidir.
- Öncelikle can güvenliği sağlanmalı, gerekiyorsa sağlık ve acil yardım ekipleri çağrılmalıdır.
- Asansör güvenli şekilde devre dışı bırakılmalı ve yetkisiz müdahale engellenmelidir.
- Bakım firması ve bina yöneticisi olaydan haberdar edilmelidir.
- Olay yeri, etiket, kabin, kapı ve ilgili parçalar mümkünse fotoğraflanmalıdır.
- Arıza ve olay tutanağı hazırlanmalıdır.
- Sigorta şirketine poliçede belirtilen süre ve usulle bildirim yapılmalıdır.
- Periyodik kontrol raporları, bakım föyleri ve önceki arıza kayıtları hazır tutulmalıdır.
- Gerekli teknik inceleme tamamlanmadan parça değişimi veya sistem müdahalesi kayıt dışı yapılmamalıdır.
Burada dijital kayıt sistemi büyük fark yaratır. Asansorex üzerinden bakım, arıza, fotoğraf, teknisyen müdahalesi ve bina bazlı geçmiş kayıtların düzenli tutulması; hem teknik ekiplerin hem bina yöneticisinin olay sonrası belge hazırlama sürecini kolaylaştırır.
Sıkça Sorulan Sorular
Üçüncü şahıs mali mesuliyet sigortası asansör için zorunlu mu?
Genel uygulamada asansöre özel sorumluluk sigortası, özellikle bina yönetimleri açısından güçlü bir risk yönetimi aracıdır. Zorunluluk durumu poliçe türüne, bina kullanımına ve ilgili özel şartlara göre değişebileceği için sigorta acentesi ve hukuk danışmanı ile teyit edilmelidir. Ancak zorunlu olup olmamasından bağımsız olarak, yoğun kullanılan asansörlerde yaptırılması ciddi fayda sağlar.
Sigorta varsa bakım yaptırmasak da olur mu?
Hayır. Sigorta bakımın yerine geçmez. Asansör İşletme ve Bakım Yönetmeliği kapsamında bina sorumlusu, asansörün düzenli bakımını yaptırmakla yükümlüdür. Bakım eksikliği, olası hasar dosyasında teminat ve sorumluluk açısından sorun oluşturabilir.
Kırmızı etiketli asansörde kaza olursa sigorta ödeme yapar mı?
Bu durum poliçe şartlarına, olayın nedenine ve ihmal değerlendirmesine göre değişir. Ancak kırmızı etiket “güvensiz” asansörü ifade ettiği için böyle bir asansörün kullandırılması ciddi risk doğurur. Sigorta olsa bile bina yönetimi açısından sorumluluk tartışması yaşanabilir.
Bakım firmasının ayrıca sigortası olmalı mı?
Bakım firmalarının faaliyetlerinden doğabilecek riskler için mesleki sorumluluk, üçüncü şahıs mali mesuliyet veya benzeri sigorta ürünlerini değerlendirmesi faydalıdır. Çünkü bakım sırasında yapılan hata, eksik müdahale veya ihmal iddiası doğrudan firmaya yöneltilebilir.
Poliçe düzenlenirken her asansör ayrı ayrı belirtilmeli mi?
Evet, pratikte poliçede teminat altına alınan asansörlerin adres, adet, kapasite, kullanım türü ve teknik bilgilerinin doğru belirtilmesi gerekir. Eksik veya hatalı bilgi, hasar anında sorun çıkarabilir.
Apartman yöneticisi poliçeyi tek başına yaptırabilir mi?
Bina yönetimi adına poliçe yaptırılması mümkündür; ancak karar, ödeme ve kapsam konularında kat malikleri kurulu veya yönetim planı dikkate alınmalıdır. Büyük sitelerde ve ticari yapılarda bu sürecin yazılı karar ve kayıtla yürütülmesi daha sağlıklıdır.
Özet
Üçüncü şahıs mali mesuliyet sigortası, asansör işletmesinde “olursa bakarız” denilecek bir konu değildir. Asansör kazaları düşük olasılıklı ama yüksek etkili risklerdir. Bu nedenle bina yöneticisi, bakım firması ve sigorta tarafı aynı zeminde buluşmalıdır: düzenli bakım, geçerli bakım sözleşmesi, güncel periyodik kontrol, doğru poliçe bilgisi ve eksiksiz kayıt.
Bina yöneticisi için doğru sigorta; olası tazminat risklerine karşı mali güvence sağlar. Bakım firması için düzenli kayıt; teknik sorumluluğun doğru yönetilmesine yardımcı olur. Kullanıcılar için ise asıl güvence, sigorta ile birlikte disiplinli bakım ve denetim kültürüdür.